

Te ayudamos
Preguntas frecuentes: Pensión, Seguros y más
Nos encontramos constantemente buscando la forma más eficaz para mantenerte informado y así responder a todas tus consultas. Estas son algunas de las preguntas más frecuentes que tienen nuestros pensionados, recuerda que en caso de cualquier duda puedes comunicarte con nosotros por medio de nuestro chat online o vía telefónica al 600 510 1100.
¿Cómo se paga la pensión en una Renta Vitalicia?
¿Qué debo hacer para pensionarme?
¿Sabes qué son las tablas de mortalidad?
¿Cómo accedo a mi Zona Cliente?
Debes hacer clic en el botón superior derecho llamado Zona Cliente, el cual te llevará al formulario de ingreso. En la parte superior debes escribir tu RUT y en la parte inferior, la contraseña que se envió en el respectivo momento a tu correo electrónico.
Luego de ingresar al portal, encontrarás las distintas funciones que se encuentran en el panel izquierdo, donde podrás obtener de forma fácil y rápida certificados, liquidaciones, realizar pagos, entre otros servicios.
¿Cómo hago el cambio de clave de mi Zona Cliente?
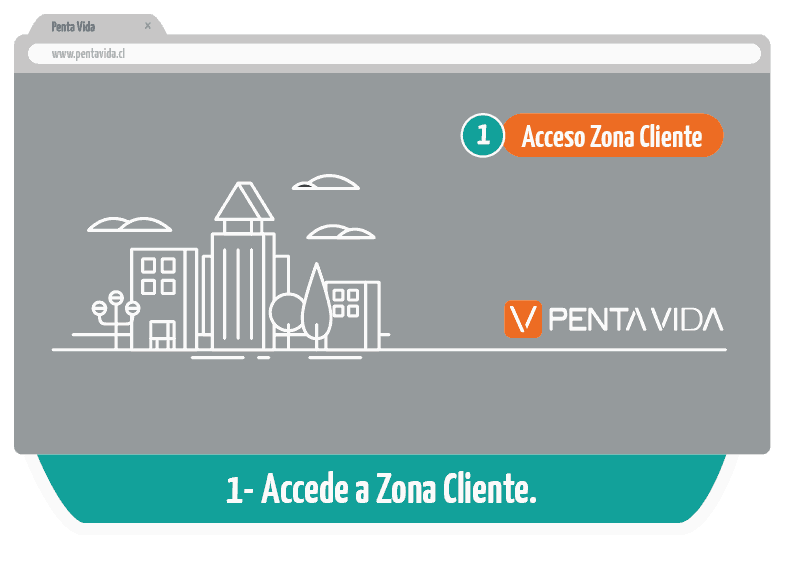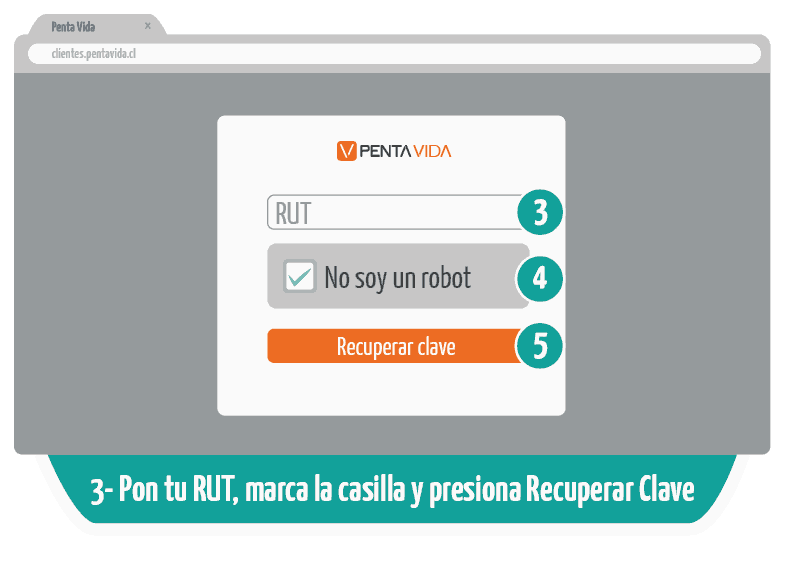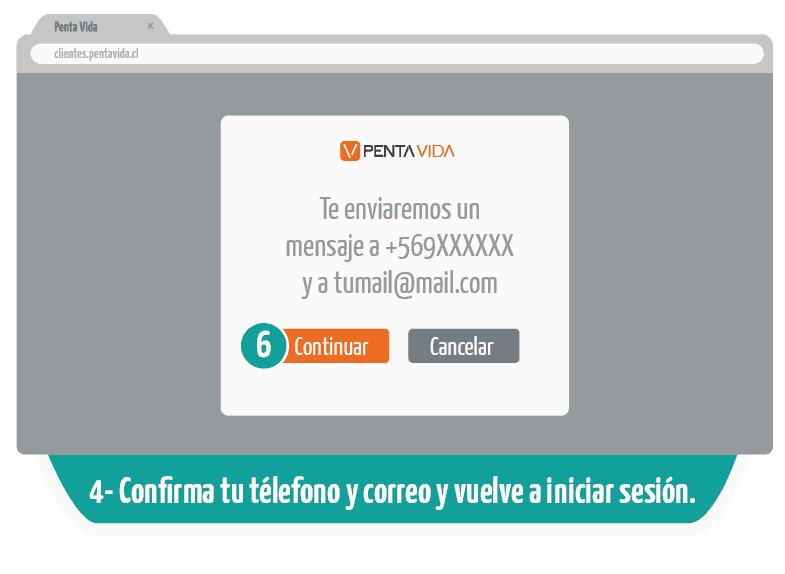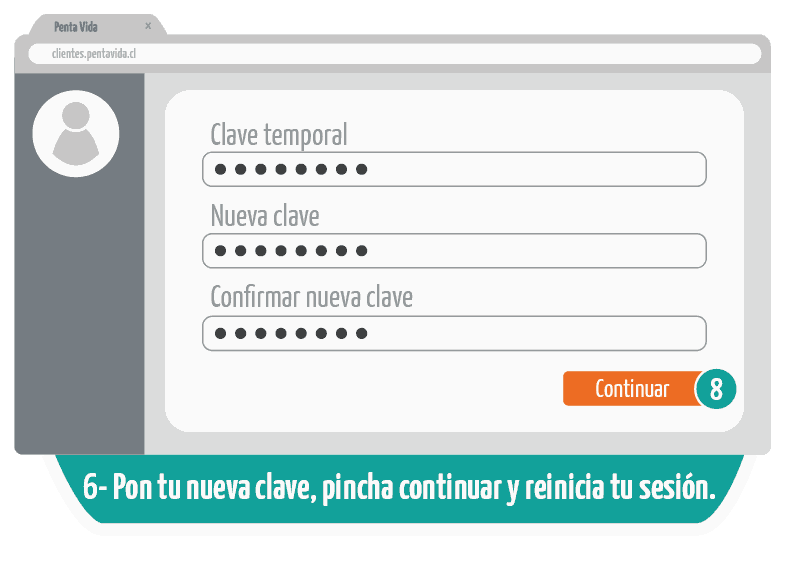
Debes hacer clic en el botón superior derecho llamado Zona Cliente, en la parte inferior del formulario debes hacer clic en “Obtén o recupera tu contraseña”. Tendrás que ingresar tu rut y hacer clic en “No soy un robot”. Después debes hacer clic en “Recuperar contraseña”.
Una vez solicitada tu nueva clave, llegará un correo electrónico con la información requerida, acá deberás copiar tal cual la contraseña provisoria pegando esto en el cuadro que dice “contraseña actual” e ingresando posteriormente una nueva clave. Con este paso, podrás ingresar de manera rápida y fácil a tu portal privado.chile
¿Qué hago en caso de que mi clave de Zona Cliente caduque?
Deberás solicitar tu nueva clave en la sección Acceso Zona Cliente. Sólo debes hacer clic en el botón bajo el formulario de ingreso llamado “Obtén o recupera tu clave” y llenar los datos solicitados.
Otra opción es llamando a nuestro Call Center al 600 510 1100 donde te guiarán para hacerlo.
¿En qué consiste la Portabilidad Financiera?
Información de la Ley de Portabilidad Financiera.
A partir del 8 de septiembre de 2020 comenzó a regir la Ley N° 21.236 de Portabilidad Financiera, que permite a personas, micro y pequeñas empresas cambiarse de proveedor de productos o servicios financieros.
Con esta ley puedes solicitar portar uno o varios productos o servicios como tarjetas de crédito y débito, líneas de crédito, cuentas corrientes y créditos hipotecarios o de consumo, las veces que quieras, ya que no existe un límite máximo de solicitudes.
Las instituciones que participan en la portabilidad son Bancos, Compañías de Seguros, Cajas de Compensación, Cooperativas de Ahorro y Crédito, y Agentes Administradores de Mutuos Hipotecarios. Todas ellas fiscalizadas por la Comisión para el Mercado Financiero (CMF).
¿Cuáles son las etapas de la portabilidad?
Para portabilidad sin subrogación: Es cuando tienes garantías asociadas al crédito con tu proveedor actual y estas se terminan al realizar la portabilidad; también aplica cuando no existen garantías asociadas al crédito.
- Solicitud de portabilidad
- Oferta de portabilidad
- Aceptar o rechazar portabilidad
- Término del proceso
Para portabilidad con subrogación: Es cuando tienes garantías asociadas al crédito con tu proveedor actual y la nueva institución financiera pasa a ser beneficiaria de la garantía.
- El proveedor inicial emite el certificado de liquidación solicitado
- El nuevo proveedor te ofertará y si aceptas las condiciones, celebraran un contrato.
- Con el pago automáticamente se genera la subrogación del crédito, el nuevo proveedor debe solicitar la inscripción en el registro correspondiente. No es necesario que el proveedor inicial firme ningún documento.
¿Cómo comenzar el trámite de portabilidad?
Solicitando el Certificado de Liquidación.
- Puedes pedir al nuevo proveedor donde quieres llevarte tus productos o servicios, que solicite directamente el Certificado de Liquidación y luego comience el trámite.
- Tú puedes solicitar el Certificado de Liquidación a tu actual proveedor para llevarlo a la institución donde quieras portar tus productos o servicios.
¿Cómo solicitar el Certificado de Liquidación para comenzar la gestión de Portabilidad?
Nuestros clientes podrán solicitar su Certificado de Liquidación en su Zona Cliente con su rut y clave secreta.
Los nuevos proveedores pueden solicitar el Certificado de Liquidación, llenando el formulario dispuesto en la sección Portabilidad Financiera.
¿Cómo activo o modifico el PAC para el pago de mis cuotas?
Activar o modificar PAC en la web de tu banco:
- En tu Sitio Privado ingresando con tu rut y clave, menú lateral, sección “Identificador PAC WEB” encontrarás el identificador que deberás ingresar en la página de tu Banco.
- Luego ingresa a tu Banco a la sección para registrar mandatos de pago por cuenta corriente (PAC), elige Penta Vida Compañía de Seguros de Vida S.A., según el nombre que tu Banco le haya otorgado a nuestra Compañía, e ingresa los datos que te soliciten, entre ellos el identificador, y termina el proceso.
Activar o modificar PAC con papeles:
- Descarga e imprime 2 copias del Mandato PAC. Descarga tu mandato PAC
- Ambas copias deben ser llenadas y firmadas de puño y letra por el titular de la cuenta corriente.
- Debes hacer llegar ambas copias originales a nuestra sucursal de Hendaya 60, piso 7, Las Condes, acompañado de fotocopia de tu cédula de identidad vigente por ambos lados.
Importante:
El plazo de activación del nuevo mandato PAC es máximo de 15 días hábiles, en base a la respuesta entregada por tu banco.
El rechazo o no activación por parte de tu banco en este plazo, no te desliga de la responsabilidad de pago.
Es responsabilidad del cliente estar pendiente que el cargo se efectúe cada mes, así como de actualizar el proceso en caso de cambiar de banco o modificar alguno de los productos contratados en la Compañía.
¿Cuáles son las condiciones requeridas para cada documento?
Solicitud de Asignación Familiar: Este documento es obligatorio y es válido sólo si:
- Está con todos tus datos completos.
- Cuenta con la firma del solicitante.
- Se muestra claramente el párrafo referido a la declaración jurada.
- Existe timbre de recepción de la Compañía, una vez presentado.
Declaración Jurada de Otros Ingresos: Este documento es obligatorio, no requiere firma ante notario y es válido sólo si:
- Está con todos tus datos completos.
- Cuenta con la firma del solicitante.
- Existe timbre de recepción de la Compañía, una vez presentado.
Declaración Jurada de Soltería para Asignación Familiar: Este documento es obligatorio para los hijos mayores de 14 años y es válido sólo si:
- Está con todos tus datos completos.
- Cuenta con la firma del beneficiario.
- Existe timbre de recepción de la Compañía, una vez presentado.
Declaración Jurada de Cónyuge para Asignación Familiar: Este documento es obligatorio para la cónyuge y es válido sólo si:
- Está con todos tus datos completos.
- Cuenta con la firma del cónyuge.
- Existe timbre de recepción de la Compañía.
Certificado de Alumno Regular: Este documento es obligatorio para los hijos entre 18 y 24 años y es válido sólo si:
- Es emitido por una institución chilena reconocida por el Ministerio de Educación.
- Aparecen los datos de identificación del hijo.
- Debes señalar si la carrera es anual o semestral.
- Es un original.
- Posee timbre de la institución y firma de un representante de la misma.
- Existe timbre de recepción de la Compañía, una vez presentado.
Declaración Jurada de “No Estudio”: Este documento es obligatorio para los hijos entre 18 y 24 años para aquellos períodos en que no estudie y es válido sólo si:
- Cuenta con la firma del solicitante.
- Cuenta con la firma del cónyuge.
- Existe timbre de recepción de la Compañía.
Certificado de Matrimonio: Este documento es obligatorio para la cónyuge y es válido sólo si:
- Es emitido para uso de Asignación Familiar.
- Existe timbre de recepción de la Compañía, una vez presentado.
Certificado de Nacimiento: Este documento es obligatorio para los hijos y es válido sólo si:
- Es emitido para uso de Asignación Familiar.
- Existe timbre de recepción de la Compañía, una vez presentado.
Fotocopia de cédula de identidad: Este documento es obligatorio y es válido sólo si:
- Es claro y legible.
- Existe timbre de recepción de la Compañía, una vez presentado.
¿Qué es el beneficio de Asignación Familiar?
Es un subsidio estatal que consiste en una suma de dinero por cada carga familiar que un trabajador dependiente, pensionado o algunos trabajadores independientes, acredite. Se otorga por parte del empleador a los empleados a través del Instituto de Previsión Social (IPS) o de una caja de compensación, según corresponda.
¿Cómo renovar el certificado de estudios?
Para renovar el certificado debes solicitar en la institución de educación de tu hijo, el último certificado de estudios según régimen (semestral o anual). Posteriormente enviar a la Compañía a través del sitio web (escaneado) o presencialmente en nuestra sucursal.
Los certificados de estudios tienen la siguiente vigencia según normativa:
Pensión:
1° Semestre: 1 de marzo – 31 de julio
2° Semestre: 1 de agosto – 28 de febrero
Asignación Familiar:
1° Semestre: 1 de abril – 31 de agosto
2° Semestre: 1 de septiembre – 31 de marzo
Se venció el poder tutor, ¿Cómo renovar este documento?
Debes dirigirte ante Notario para renovar este documento, posteriormente enviarlo hasta nuestra oficina ubicada en el Hendaya 60, piso 7, Las Condes. Si no se realiza este trámite, la cancelación del pago de la pensión será suspendida por este medio.
Tengo un cheque en caja, ¿Qué debo hacer?
Si tienes un cheque en caja, puedes llamar a la Compañía e informar el número de tu cuenta y banco al que corresponda y así, realizar el depósito del monto a la brevedad.
También puedes venir a retirarlo a nuestra oficina ubicada en Hendaya 60, piso 7, Las Condes, de lunes a jueves de 09:00 a 18:00 horas y los días viernes de 09:00 a 16:00 horas.
¿Cómo activar la tarjeta Bancuenta?
Para realizar la activación deben haber transcurrido 96 horas desde el retiro de la tarjeta en la sucursal. Posterior a este plazo, ingresar la tarjeta en cualquier cajero de Banco y realizar el cambio de clave. Esto te permitirá girar o consultar el saldo en las 48 horas hábiles posteriores a la activación.
¿Por qué es importante activar la tarjeta Bancuenta?
Según la forma de pago de tu pensión, el próximo pago podría ser cargado en la tarjeta Bancuenta, motivo por el cual se debe:
- Retirar la tarjeta en cualquier sucursal Banco CrediChile.
- Activar la tarjeta 4 días posteriores a la recepción de ésta.
¿Qué es la Cuota Mortuoria?
Es un beneficio que consiste en un aporte en dinero dirigido a los gastos funerarios de un afiliado al sistema de pensiones de AFP o sistema de pensiones solidarias.
El monto del beneficio cubre los gastos con un tope de UF 15 que se paga a los beneficiarios del afiliado fallecido o a quien se hace cargo de los gastos funerarios.
¿Quién paga la Cuota Mortuoria?
Si el afiliado se encontraba activo al momento de su fallecimiento, la Cuota Mortuoria será pagada por su AFP con los recursos de su cuenta individual.
En el caso de afiliados que se encuentren pensionados, la solicitud de Cuota Mortuoria debe ingresarse en la institución que realiza el pago de su pensión. El financiamiento dependerá de la modalidad de pensión seleccionada según el siguiente detalle:
- Pensionado en Retiro Programado:
En esta modalidad, la Cuota Mortuoria es pagada por la AFP del pensionado con los recursos de su cuenta individual.
En caso que el saldo de la cuenta sea insuficiente para cubrir la cuota mortuoria y el pensionado recibía el beneficio de Aporte Previsional Solidario la diferencia es pagada por el Estado.
- Pensionado en Renta Vitalicia
Si se encuentra pensionado en una Compañía de Seguros de Vida como Penta Vida, la Cuota Mortuoria será pagada de forma total o mixta según la modalidad contratada:
Renta Vitalicia Inmediata: La cuota mortuoria es pagada por la Compañía de Seguros de Vida.
Renta Vitalicia Temporal Diferida: Si el fallecimiento ocurre en la etapa temporal la Cuota Mortuoria será pagada por la AFP, en cambio si el pensionado ya se encontraba recibiendo su Renta Vitalicia esta será pagada por la Compañía de Seguros de Vida.
Renta Vitalicia con Retiros Programados: En esta modalidad la Cuota Mortuoria se divide entre la AFP y la Compañía de Seguros de Vida. El pago que realiza cada entidad corresponde a la proporción del saldo destinado a cada modalidad, la suma de ambos pagos tendrá un tope de UF 15.
Asignación por muerte
Los pensionados del sistema de pensiones solidarias tienen el beneficio de Asignación por muerte que consiste en un pago por un monto máximo de UF 15, similar a la cuota mortuoria de los afiliados al sistema de AFP de parte del Estado de Chile.
Revise los detalles de la Asignación por muerte en nuestra sección Beneficios Estatales.
¿Cómo se solicita el pago de la Cuota Mortuoria en Penta Vida?
Los familiares directos o indirectos de nuestro asegurado pensionado y personas naturales que se hicieron cargo de los gastos funerarios deberán completar el formulario Solicitud de Pago de Cuota Mortuoria y presentar los documentos necesarios:
- Solicitud de Pago de Cuota Mortuoria.
- Certificado de Defunción del Pensionado.
- Factura del servicio fúnebre.
- Declaración Jurada; cuando no sea un familiar directo.
En caso de que la persona solicitante no sea un familiar directo, sólo se podrá cancelar el monto efectivo de su gasto, con un límite de UF 15 quedando la diferencia disponible para él o la cónyuge sobreviviente, y a falta de estos los hijos o padres del pensionado.
Si el cobro es solicitado por la Empresa Funeraria se deberá presentar los siguientes documentos:
- Solicitud de Pago de Cuota Mortuoria.
- Certificado de Defunción del Pensionado.
- Factura del servicio fúnebre.
- Fotocopia cédula de identidad del familiar que autoriza a la funeraria a cobrar.
- Poder notarial que autoriza al representante de la Funeraria a cobrar.
- Formulario Declaración prestación de Servicios Funerarios, el cual deberá ser firmado por él o la Cónyuge, Hijos o Padres del afiliado fallecido que haya solicitado el servicio funerario y que avale dicho cobro.
Una vez que los documentos sean validados se dispondrá el pago en un plazo de 2 días hábiles.
Importante: Revise la información sobre las medidas implementadas por la Contingencia Nacional (COVID-19)
¿Cómo y quién puede adquirir la calidad de apoderado o tutor?
Cualquier persona de forma excepcional puede ser Apoderado de un pensionado o beneficiario de pensión siempre y cuando acredite su condición. El carácter de tutor tiene validez finita y depende de la calidad del tutor:
Para menores de 18 años:
- Si el tutor de un Beneficiario de pensión menor de edad es la Madre, esta acreditación caduca cuando el hijo cumpla la mayoría de edad (hoy es de 18 años).
- Si el tutor de un Beneficiario de pensión menor de edad es un tercero, esta acreditación caduca cuando el menor cumpla la mayoría de edad (hoy es de 18 años) o sea emitido un nuevo documento que revoque o cambie la tutoría por parte de un Juez.
Para mayores de 18 años:
Los poderes especiales otorgados para el cobro de pensión deberán ser suscritos ante Notario Público.
Tendrán una vigencia de 2 años a contar de la fecha de otorgamiento. Al término de la vigencia, el pensionado deberá presentar un nuevo poder en favor del mismo u otro mandatario.
El poder ante notario y en original, se debe hacer llegar hasta nuestra oficina ubicada en Hendaya 60, piso 7, Las Condes, junto a la copia de cédula de identidad del pensionado y tutor.
Importante: Por contingencia nacional Covid-19, el poder notarial y copia de cedulas de identidad pueden ser enviados a través de su Sitio Privado ingresando con rut y clave.
Cambio receptor Servipag:
Si el pensionado que tiene forma de pago Servipag se ve imposibilitado por enfermedad u hospitalización para hacer cobro de su pensión, puede determinar un receptor (cónyuge – hijos) para dicho cobro de forma excepcional. Para ello debe presentar la siguiente documentación:
Certificado médico.
Poder simple de pensionado, autorizando a receptor (cónyuge – hijos) a realizar el cobro.
Fotocopia de ambas cédulas de identidad.
En caso en que el cliente no pueda emitir el poder simple, será necesario presentar un informe del o la asistente social donde indique quién se hará cargo del cobro.
¿Cómo revocar o extinguir un poder tutor?
¿Como cambiar mis beneficiarios designados del período garantizado?
Para modificar los beneficiarios del periodo garantizado debes hacer llegar a nuestra oficina en Hendaya 60, piso 7, Las Condes, el formulario de Designación de Beneficiarios notariado, más copia de tu cédula de Identidad.
Descargar Designación de Beneficiarios
Importante: Por contingencia nacional Covid-19, el documento notariado y la copia de tu cédula de identidad, pueden ser enviados a través de tu Sitio Privado ingresando con rut y clave.
¿Como ingreso o agrego a un beneficiario legal a mi Renta Vitalicia?
De acuerdo a lo normativa vigente, todo ingreso debe ser notificado en la AFP de origen. Posteriormente la AFP informará a la Aseguradora para que quede incorporado en su póliza de Renta Vitalicia, lo cual generará un recálculo de pensión, según se señala en la Circular N° 2062 de la Comisión para el Mercado Financiero (CMF).
¿Qué documentos se deben presentar en la AFP según beneficiario a declarar?
Conviviente Civil:
Acuerdo de Unión Civil emitido por Registro Civil no superior a 30 días.
Certificado de Nacimiento de hijo en común, si corresponde.
Cónyuge:
Certificado de Matrimonio emitido por Registro Civil no superior a 30 días.
Certificado de Nacimiento de hijo en común, si corresponde.
Hijo menor de 18 años:
Certificado de Nacimiento con nombre de los padres.
Madre o Padre de Hijo de Filiación No Matrimonial:
Informe Social que acredite vivir a expensas del asegurado.
Declaración de Soltería (estado civil debe ser viuda o soltera).
Certificado de Nacimiento de hijo en común con Asegurado.
Hijo Mayor de 18 y menor de 24 años:
Certificado de Nacimiento con nombre de los padres.
Certificado de Estudios.
Declaración de Soltería.
Hijo Inválido:
Certificado de Nacimiento con nombre de los padres.
Dictamen de Invalidez Ejecutoriado.
Declaración de Soltería.
¿Cómo incorporar una carga familiar a mi Renta Vitalicia (Asignación Familiar)?
Para incorporar una nueva carga para Asignación Familiar debes presentar:
Solicitud de Asignación Familiar. Solicitud de Asignación Familiar
Declaración Jurada de Otros Ingresos. Anexo 2: Declaración de Otros Ingresos para Asignación Familiar (Nuevos Causantes)
Adicionalmente, por carga familiar, debes presentar:
Cónyuge:
Certificado de Nacimiento.
Certificado de Matrimonio.
Declaración Jurada Simple que vive a expensas del pensionado y que no recibe otras rentas. Declaración de Cónyuge para Asignación Familiar
Cónyuge Inválido:
Certificado de Nacimiento.
Certificado de Matrimonio.
Declaración Jurada Simple que vive a expensas del pensionado y que no recibe otras rentas. Declaración de Cónyuge para Asignación Familiar
Certificado de la COMPIN (no es válido el de la AFP).
Hijos:
Certificado de Nacimiento.
Declaración Jurada Simple de Soltería que vive a expensas del pensionado y que no recibe otras rentas. Declaración de Soltería para Asignación Familiar
Si el hijo es inválido, presentar Certificado de la COMPIN con declaración de invalidez.
Si es mayor de 18 años y menor de 24 años, debe presentar Certificado de Estudios de alumno regular emitido por el establecimiento educacional, por cursos regulares que sigan en la enseñanza media, técnica, especializada o superior en instituciones del Estado o reconocidas por éste.
Hijastro:
Mismos requisitos que los hijos.
Certificado de Matrimonio donde se identifica el padre o la madre.
Hijo Adoptado:
Mismos requisitos que los hijos.
Certificado de Matrimonio donde se identifica el padre o la madre.
Certificado de Adopción Simple otorgado por el juez de menores.
Nietos, Bisnietos, Huérfanos o Abandonados:
Mismos requisitos que los hijos.
Certificado de Nacimiento de los padres del menor.
Si son huérfanos, presentar Certificado de Defunción de los padres.
Si se encuentran abandonados, Informe Social de la autoridad competente que acredite el abandono (asistente social, juzgado de menores, etc.).
Madre del Pensionado Viuda:
Certificado de Nacimiento del pensionado.
Certificado de Matrimonio de los padres del pensionado.
Certificado de Defunción del padre del pensionado.
Declaración Jurada Simple que vive a expensas del pensionado y que no recibe otras rentas.
Madre o Padre del Pensionado Mayores de 65 Años:
Certificado de Nacimiento del pensionado.
Certificado de Matrimonio de los padres del pensionado.
Declaración Jurada Simple que vive a expensas del pensionado y que no recibe otras rentas.
Los documentos deben ser enviados a nuestra oficina ubicada en Hendaya 60, piso 7, Las Condes.
Importante: Por contingencia nacional Covid-19, los documentos, pueden ser enviados a través de tu Sitio Privado ingresando con rut y clave.
¿Cómo actualizar el beneficio de Asignación Familiar?
Todos los años en el mes de Junio los beneficiarios deben firmar la actualización de Asignación Familiar Declaración de Otros Ingresos (DOI) para no perder el beneficio y mantener sus pagos al día.
Para actualizar Asignación Familiar debe presentar la siguiente documentación:
Anexo 3: Declaración de Otros Ingresos para Asignación Familiar en Régimen (2021)
Adicionalmente:
En caso de cónyuge deberá presentar:
Certificado de Matrimonio.
En caso de hijos entre 18 y 24 años deben presentar:
Certificado de Alumno Regular.
Los documentos deben ser enviados a nuestra oficina ubicada en Hendaya 60, piso 7, Las Condes.
Importante: Por contingencia nacional Covid-19, los documentos, pueden ser enviados a través de tu Sitio Privado ingresando con rut y clave.
Si el cliente tiene periodos anteriores pendientes donde no envió el Anexo N° 3 debe completar y enviar Anexo 3: Declaración de Otros Ingresos para Asignación Familiar en Régimen (Años anteriores), podrá cobrar retroactivo con un tope de hasta 60 meses (5 años).
¿Cuáles son las causales de extinción de la Asignación Familiar y cómo extinguir una carga familiar?
Las causales de la extinción de la Asignación Familiar son las siguientes:
- Dejar de cumplir con los requisitos.
- Fallecimiento del Beneficiario.
- Fallecimiento del Causante.
Si deseas extinguir una carga familiar, debes firmar la Solicitud de extinción y enviarla junto con copia de la cédula de identidad a nuestra oficina ubicada en Hendaya 60, piso 7, Las Condes.
Extinción Cargas Asignación Familiar
Importante: Por contingencia nacional Covid-19, los documentos pueden ser enviados a través de tu Sitio Privado ingresando con rut y clave.
¿Cómo actualizo o postulo al beneficio de Garantía Estatal (GE)?
1. ¿Cómo actualizar el beneficio de Garantía Estatal (GE)?
Si registras pago de Garantía Estatal los últimos 6 meses, corresponde a una Actualización Anual de GE.
Todos los años antes del 1 de Julio los beneficiarios deben firmar la Actualización Anual de Garantía Estatal y mantener así el pago de este beneficio al día.
Anexo 1 y Anexo 2: Solicitud de Garantía Estatal y Declaración Jurada Simple de Otros Ingresos.
2. ¿Cómo postular al beneficio de Garantía Estatal (GE)?
La Solicitud debe ser presentada en la Aseguradora en la cual recibe el pago de las pensiones, quienes gestionarán el beneficio. Luego, si es aprobado por el Estado, dicho beneficio se pagará a través de su pensión.
Documentos a presentar:
Solicitud de Garantía Estatal (Anexo 1).
Declaración Jurada Simple de otros Ingresos (Anexo 2).
Fotocopia de cédula de identidad por ambos lados.
Certificado de Saldo de la AFP (Administradora de Fondos de Pensiones).
Dictamen Ejecutoriado o Resolución de la Comisión Médica correspondiente que declara la invalidez del afiliado (PARA PENSIONADOS POR INVALIDEZ).
En el caso de madre de hijo de filiación no matrimonial, debe presentar informe social.
Anexo 1 y Anexo 2: Solicitud de Garantía Estatal y Declaración Jurada Simple de Otros Ingresos
La documentación que se presenta para la solicitud de GE tiene una vigencia de 6 meses, como el proceso de aceptación es largo (entre 4 a 6 meses) una vez aprobado y validado el beneficio se solicitará como excepción al cliente que presente Anexo 1 escaneado para que la tramitación se haga efectiva.
Requisitos:
Para pensión de vejez:
Tener 65 años o más si eres hombre, y 60 años o más si eres mujer.
Registrar, al menos, 20 años de cotizaciones efectivas en cualquiera de los dos sistemas de previsión, o entre ambos.
No contar con ingresos iguales o mayores a la pensión Mínima de Vejez Vigente.
Que tus ahorros no superen, en su totalidad, las UF 0,50.
Contar con 50 años o más al 1 de julio del 2008.
Para pensión de invalidez:
Haber sido declarado inválido por las Comisiones Médicas de la Superintendencia de Pensiones.
Respecto a las cotizaciones, encontrarse en alguna de las siguientes situaciones:
Tener, al menos, 2 años de cotizaciones en cualquier régimen previsional durante los últimos 5 años anteriores a la fecha de declaración de invalidez.
Estar cotizando al momento que eres declarado inválido. Si tu invalidez es causa de un accidente, debes estar afiliado al nuevo Sistema Previsional.
Tener, a lo menos 16 meses de cotizaciones si han transcurrido menos de 2 años desde que inició labores por primera vez.
Registrar, al menos, 10 años de cotizaciones en cualquiera de los dos sistemas previsionales, o entre ambos.
No recibir ingresos por un monto igual o superior al monto de la pensión mínima de vejez vigente, considerando la suma de todas sus pensiones, rentas y remuneraciones imponibles, ni encontrarse pensionado en alguna Institución del Régimen Antiguo.
Tener saldo cero en su Cuenta de Ahorro Obligatorio (para estos efectos se considerará que el saldo es cero si éste no supera las UF 0,5).
Contar con 50 o más años de edad, al 1º de julio de 2008.
Para pensión de sobrevivencia:
Ser beneficiario de una persona pensionada, o bien, que hubiera fallecido estando afiliada al sistema de AFP.
El afiliado fallecido debe también cumplir con el número mínimo de cotizaciones detalladas en el punto anterior.
La suma de todos los ingresos de la persona beneficiaria no pueden ser mayores a la pensión mínima vigente.
Importante: Por contingencia nacional Covid-19, los documentos, pueden ser enviados a través de tu Sitio Privado ingresando con rut y clave.
¿Cuál es la documentación requerida para evaluar un siniestro?
La documentación requerida para evaluar un siniestro, variará según la cobertura del siniestro.
Siniestro por Fallecimiento
- Declaración de Siniestro llenada de puño y letra del cliente; contratante o pariente cercano según sea el caso.
- Informe Médico Tratante (IMT) del médico que trató la patología asociada al siniestro.
- Certificado de defunción original, indicando la causa de muerte.
- Fotocopia C.I. Asegurado.
- Fotocopia C.I. de el o los beneficiarios.
- Parte policial, informe toxicológico y alcoholemia, en el caso de muerte accidental.
- Informe de autopsia, cuando corresponda.
Siniestro por Invalidez Accidental:
- Declaración de Siniestro llenada de puño y letra del cliente; contratante o pariente cercano según sea el caso.
- Fotocopia C.I. Asegurado.
- Parte policial, si corresponde.
- Resultado alcoholemia, si corresponde.
- Resolución COMPIN, de la mutual de seguridad o dictamen de invalidez.
Siniestro de Salud: Para las coberturas Seguro de Daño Patrimonial por Gastos Médicos, Segunda Vida Ejecutivo y Gastos Médicos por Accidente:
- Declaración de Siniestro llenada de puño y letra del cliente; contratante o pariente cercano según sea el caso.
- Formulario Forma de Pago de Siniestro.
- Formulario Presentación de gastos médicos, firmado por médico tratante.
- Informe médico tratante (IMT) de el o los médicos que trataron o están tratando la patología.
- Bonos y boletas en original, una vez reembolsado por Isapre o Fonasa.
- Todos los exámenes realizados por patología declarada.
- Copia ficha clínica en caso de hospitalización; ésta será solicitada por la Compañía directamente a la institución hospitalaria donde el asegurado estuvo hospitalizado, sin embargo es más rápido si se solicita directamente; esto agiliza el proceso de evaluación del siniestro.
¿Cuáles son los plazos para declarar un siniestro?
Los plazos para declarar un siniestro por escrito a la Compañía, dependerán de la cobertura contratada:
- En caso de fallecimiento, el plazo para declararlo es hasta el cuarto (4) años de ocurrido el siniestro.
- En caso de Muerte Accidental, el plazo para declararlo es hasta el cuarto (4) años de ocurrido el siniestro.
- En caso de Invalidez Accidental, el plazo para declararlo es hasta treinta (30) días de ocurrido el siniestro.
- En caso de Gastos Médicos por Accidente, el plazo para declararlo es hasta treinta (30) días de ocurrido el siniestro.
¿Cómo se hace una declaración de siniestro?
El formulario de Declaración de Siniestro, debe ser completado de puño y letra por el contratante, asegurado o pariente cercano según sea el caso, de la persona siniestrada. Una vez completada y firmada, debe ser presentada en las sucursales de Penta Vida.
Accede al formulario haciendo clic aquí.
¿Qué es un siniestro?
Un siniestro es aquel acontecimiento o hecho previsto en el contrato, cuyo suceso genera la obligación de indemnizar al asegurado.
¿Qué son los rescates?
El rescate es el derecho que puede ejercer sobre su valor póliza, el contratante de una póliza de seguro con ahorro y consiste en el retiro de parte o total de dicho ahorro según lo permitido en el condicionado.
Los Rescates que se reflejan en la Cartola de Ahorro, corresponden a los retiros que puede efectuar el cliente desde su valor póliza, los rescates podrán efectuarse en la medida que se cumplan ciertas condiciones (valor de rescate).
Las condiciones son:
- Que cumpla con la antigüedad que requiera el producto.
- Que posea ahorro.
Existen 2 tipos de rescate:
- Rescate total: Implica el término del contrato y significa que el contratante retira el ahorro al que tiene derecho (valor de rescate).
- Rescate parcial: Corresponde a un monto que el contratante puede retirar y que será rebajado de su ahorro o valor póliza y que no implica el término del seguro.
¿Qué es un endoso?
Para una Póliza de Seguros de Vida se considera como Endoso toda modificación que redunde en modificar el contenido del contrato de la póliza (Condicionado Particular y/o General) ya sea que este altere o no el monto de la prima pagada por el cliente.
¿Qué es el Valor Póliza?
El Valor Póliza (VP) es el saldo que tiene ahorrado el cliente, descontado los gastos de administración y de cobertura (Capital Asegurado). El VP aumenta con los intereses ganados y colocaciones de primas en exceso (ocasionales o periódicas).
¿Qué es una prima?
La Prima es el aporte económico que ha de entregar el contratante o asegurado a la entidad aseguradora, en concepto de contraprestación por la cobertura de riesgo que ésta le ofrece. En palabras simples, es la cuota que paga el cliente mensualmente por el seguro.